Blog
Siguenos en nuestras redes sociales
¿Cómo saber si una reparadora de crédito es legal y evitar fraudes en México?
Enfrentar problemas de sobreendeudamiento con tarjetas de crédito, préstamos personales o créditos departamentales genera niveles elevados de estrés financiero. Al buscar alternativas en internet para reestructurar o liquidar deudas, es común encontrarse con ofertas de reparadoras de crédito.
Sin embargo, ante la proliferación de despachos fraudulentos en plataformas digitales y redes sociales, surge una duda razonable: ¿cómo saber si una reparadora de crédito es legal en México y cómo evitar caer en una estafa?
En esta guía te explicamos el marco regulatorio en México, las diferencias entre una empresa legítima y un fraude, y los pasos para verificar la veracidad de una reparadora de deudas.
1. Regulación y marco legal de las reparadoras de crédito en México
Una duda recurrente entre las personas deudoras es si las reparadoras de crédito están supervisadas por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) o la Comisión Nacional Bancaria y de Valores (CNBV).
El rol de la CONDUSEF y la naturaleza jurídica
Las reparadoras de crédito no son entidades financieras ni intermediarios de captación de recursos (no son bancos, sofipos ni SOFOMES). Por esta razón, no están sujetas a la supervisión directa de la CONDUSEF ni de la CNBV, ya que su actividad principal es la prestación de servicios profesionales de negociación mercantil y asesoría legal entre particulares.
Marco legal aplicable
Las reparadoras de crédito legales operan bajo el Código Civil y el Código de Comercio en México. Su relación con el cliente se formaliza mediante un contrato de prestación de servicios, el cual está regulado por la Procuraduría Federal del Consumidor (PROFECO).
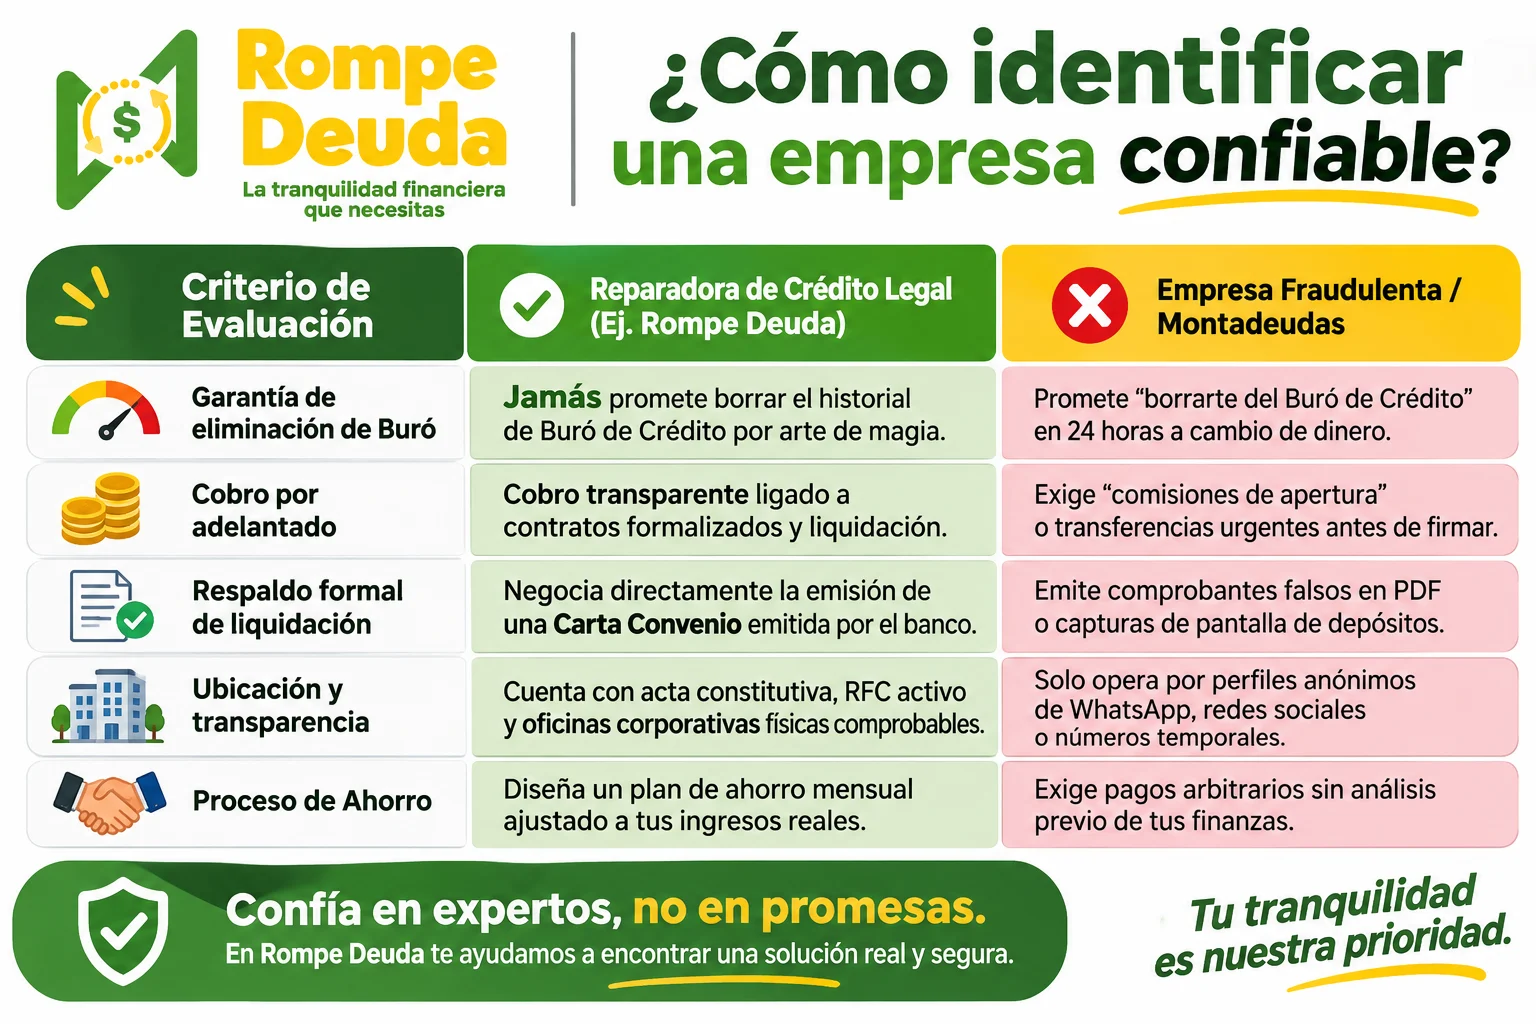
2. Diferencias entre una reparadora de crédito legal y un fraude
Para proteger tu patrimonio, es indispensable identificar las señales de alerta (red flags) que distinguen a las empresas constituidas legalmente de los esquemas de estafa en línea.
3. Lista de cotejo: 5 Pasos para verificar la legalidad de una reparadora
Antes de contratar cualquier servicio de reparación de deuda, realiza las siguientes comprobaciones:
-
Verificación de la Razón Social y RFC: Solicita la razón social de la empresa y comprueba que esté inscrita ante el Servicio de Administración Tributaria (SAT).
-
Revisión del Contrato de Prestación de Servicios: El contrato debe detallar con claridad los honorarios, las obligaciones de la empresa, los tiempos estimados de negociación y las cláusulas de cancelación.
-
Comprobación de Instalaciones Físicas: Verifica que la empresa cuente con domicilio fiscal y oficinas físicas donde se pueda recibir atención presencial. En el caso de Rompe Deuda, contamos con oficinas corporativas establecidas en El Tanque 11, San Antonio Culhuacán, Iztapalapa, C.P. 09800, Ciudad de México.
-
Validación de la Carta Convenio: Exige que cualquier acuerdo de quita o descuento sea respaldado por una Carta Convenio formal expedida directamente por el banco o institución acreedora antes de realizar cualquier pago de liquidación.
-
Reputación y Reseñas: Consulta opiniones reales de otros usuarios en Google Maps y plataformas independientes para evaluar la experiencia de clientes anteriores.
4. Preguntas Frecuentes (FAQ)
¿Una reparadora de crédito puede borrar mi historial del Buró de Crédito?
No. Ninguna entidad legal o persona privada puede modificar o borrar registros del Buró de Crédito o Buró de Entidades Financieras a voluntad. El historial crediticio se actualiza únicamente cuando la institución financiera reporta el pago o la liquidación de la cuenta. Las reparadoras legales consiguen la actualización del reporte a través de la negociación de la Carta Convenio.
¿Qué es una Carta Convenio y por qué es vital para evitar estafas?
La Carta Convenio es el documento legal emitido y firmado por el acreedor (banco o financiera) donde se estipula el monto acordado, la fecha límite de pago y el descuento aplicado (quita). Pagar una deuda sin este documento expedido por el banco es la causa principal de fraudes en México.
¿Dónde puedo solicitar atención presencial o asesoría en CDMX?
Si radicas en la Ciudad de México o en el área metropolitana, puedes acudir directamente a las oficinas de Rompe Deuda ubicadas en la alcaldía Iztapalapa (El Tanque 11, San Antonio Culhuacán), o solicitar una evaluación inicial sin costo de tu reporte de crédito vía remota.
Fuentes de Consulta y Referencias Oficiales
-
PROFECO (Procuraduría Federal del Consumidor): Recomendaciones sobre servicios de asesoría financiera y contratos de adhesión. https://www.gob.mx/profeco
-
CONDUSEF: Alertas sobre fraudes financieros, eliminación falsa de Buró de Crédito y entidades no autorizadas. https://www.conduseF.gob.mx
-
Buró de Crédito (Trans Union de México): Información sobre el funcionamiento del Reporte de Crédito Especial. https://www.burodecredito.com.mx