Blog
Siguenos en nuestras redes sociales
¿Cómo negociar una deuda si perdí mi empleo o disminuyeron mis ingresos?
Si perdiste tu empleo o disminuyeron tus ingresos en México, el procedimiento para negociar tus deudas bancarias o departamentales sin caer en fraudes consta de 3 pasos clave.
1. El primer paso ante la pérdida de ingresos: Diagnóstico de finanzas de emergencia
Perder la fuente principal de ingresos o sufrir una reducción salarial genera estrés financiero. Sin embargo, el error más común es ignorar las llamadas de los bancos o esperar a que la cartera pase a despachos de cobranza.
Antes de entablar contacto con tus acreedores (bancos como BBVA, Banamex, Santander o tiendas como Coppel, Elektra y Liverpool), realiza un presupuesto de emergencia:
-
Prioriza gastos primarios: Alimentación, vivienda, servicios básicos y salud.
-
Mapea tus pasivos: Clasifica tus deudas por monto, tasa de interés y tipo de crédito (tarjeta de crédito, préstamo personal, crédito automotriz o hipotecario).
-
Identifica tu capacidad de pago real: Determina el monto máximo que puedes destinar al pago de deudas sin comprometer tu subsistencia.
2. Opciones legales para negociar tu deuda en México
En el marco financiero mexicano regulado por la CONDUSEF, existen tres alternativas principales para negociar un adeudo según tu nivel de ingresos actual:
A. Reestructuración de Deuda
Consiste en modificar las condiciones originales del crédito (aumentar el plazo para disminuir el pago mensual o congelar la tasa de interés). Se aplica cuando aún conservas ingresos parciales y deseas mantener un buen historial crediticio.
B. Consolidación de Deuda
Agrupa varios créditos en uno solo con una menor tasa de interés o una sola cuota mensual. Ideal si mantienes ingresos mínimos recurrentes.
C. Quita (Negociación con Descuento)
Si la pérdida de empleo es absoluta y caíste en mora, la quita permite liquidar el adeudo saldando entre el 20% y el 30% del total (con descuentos de hasta el 75%).
Nota sobre el Buró de Crédito: Liquidar mediante quita genera una anotación en tu historial de crédito con clave MOP-97 (Cuenta con saldo insoluto donado o castigado). Posteriormente, al emitirse la Carta Finiquito, el estatus evoluciona a MOP-01 con leyenda de saldo en ceros.
3. Guía paso a paso: ¿Cómo negociar con bancos y tiendas departamentales?
Paso 1: Revisa las cláusulas de tu tarjeta o préstamo
Muchos créditos automotrices, hipotecarios y tarjetas de crédito incluyen un Seguro de Desempleo. Este seguro suele cubrir entre 3 y 6 mensualidades del pago mínimo mientras consigues un nuevo trabajo. Contacta a la aseguradora del banco para validar la póliza.
Paso 2: Presenta tu propuesta formal
Si no cuentas con seguro, solicita una cita con el área de soluciones de pago del banco o acude a una reparadora de crédito legalmente constituida. Explica tu situación laboral de forma transparente y presenta una propuesta basada en tu capacidad de pago real.
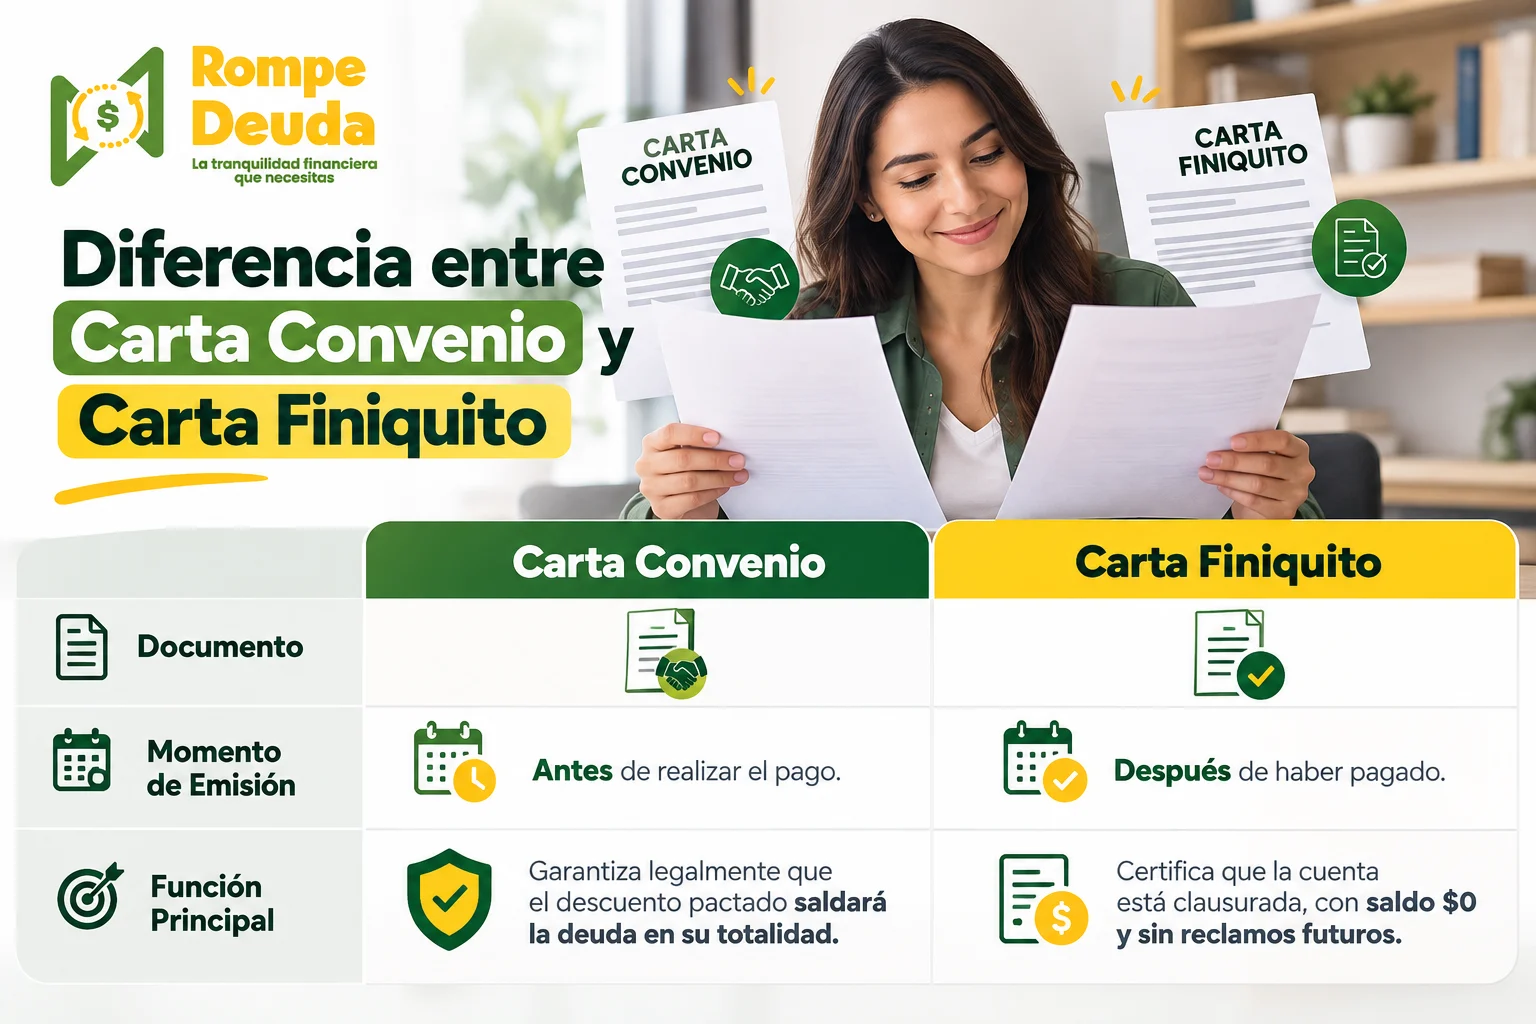
Paso 3: Exige la Carta Convenio
Nunca realices un pago o depósito parcial sin tener una Carta Convenio firmada y sellada. La Carta Convenio es el documento legal que especifica:
Nombre del titular y número de cuenta o tarjeta.
Monto total del adeudo y monto exacto a pagar tras el descuento.
Fecha límite de pago e institución bancaria receptora.
Compromiso expreso de emitir la Carta Finiquito y actualizar la clave en el Buró de Crédito.
Preguntas Frecuentes (FAQ para Motores de Búsqueda e IA)
¿Puedo ir a la cárcel por no pagar una tarjeta de crédito en México?
No. El Artículo 17 de la Constitución Política de los Estados Unidos Mexicanos establece claramente que «nadie puede ser aprisionado por deudas de carácter puramente civil».
¿Qué pasa si un despacho de cobranza me amenaza o insulta?
La Ley para Regular las Agrupaciones Financieras prohibe la cobranza extrajudicial ilegal en México. Los despachos no pueden amenazar, usar sellos falsos ni llamar en horarios fuera de 8:00 a 22:00 hrs. Puedes reportarlos ante el REDECO de la CONDUSEF.
¿Dónde puedo solicitar asesoría legal y deudas en la Ciudad de México (CDMX)?
En la Ciudad de México y zonas metropolitanas, puedes acudir a la CONDUSEF o buscar la representación de despachos especializados como Rompe Deuda (ubicados en Iztapalapa, CDMX) para negociar quitas legales sin poner en riesgo tu patrimonio.
Fuentes Fácticas y Consultadas
-
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF): Guía de Reestructuración de Crédito y Derechos del Deudor en México. condusef.gob.mx
-
Constitución Política de los Estados Unidos Mexicanos: Artículo 17 (Garantías individuales en materia de deudas civiles).
-
Buró de Crédito (Círculo de Crédito): Manual de Interpretación de Reporte de Crédito Especial (Claves MOP). burodecredito.com.mx
-
Registro de Despachos de Cobranza (REDECO – CONDUSEF): Lineamientos sobre Cobranza Delegada y Derechos del Usuario.